Impôts au Luxembourg : la retenue sur salaire ne règle pas toujours tout
Au Luxembourg, l’impôt sur le revenu dépend de votre résidence fiscale, de vos revenus et de votre situation familiale. Le prélèvement effectué sur un salaire ne dispense pas automatiquement de déclaration annuelle. Pour savoir ce que vous devez payer, commencez par identifier les revenus concernés, puis distinguez le calcul de l’impôt des sommes déjà retenues par l’employeur.
Résident ou frontalier : délimiter les revenus concernés
Travailler au Luxembourg ne signifie pas nécessairement y être résident fiscal. La résidence s’apprécie notamment au regard du domicile et du séjour habituel. Lorsque deux pays peuvent vous considérer comme résident, la convention fiscale applicable permet de départager leurs droits d’imposition. Une adresse administrative ne suffit donc pas toujours à trancher.
Vous habitez au Luxembourg
Un résident fiscal luxembourgeois est, en principe, imposable sur ses revenus mondiaux : salaires, pensions, revenus professionnels indépendants, loyers ou certains revenus de placements. Cela ne signifie pas que chaque revenu étranger sera effectivement taxé au Luxembourg. Les conventions fiscales prévoient des mécanismes pour éviter la double imposition.
Un revenu exonéré peut néanmoins devoir être déclaré et intervenir dans le calcul du taux applicable aux autres revenus. Par exemple, posséder un logement loué à l’étranger peut modifier votre situation fiscale luxembourgeoise, même lorsque les loyers sont imposables dans le pays où se trouve le bien.
Vous vivez dans un autre pays
Un non-résident est généralement imposé au Luxembourg sur ses revenus de source luxembourgeoise. Pour un frontalier, le salaire constitue souvent le premier revenu concerné. Attention toutefois au télétravail et aux journées travaillées hors du territoire : leur traitement dépend de la convention fiscale et des accords applicables.
Sous conditions, un non-résident peut demander une assimilation fiscale à un résident afin d’accéder à certaines déductions. Cette option suppose d’examiner les revenus du ménage, y compris étrangers. Elle mérite une simulation : une option fiscale n’est pas automatiquement avantageuse.
Du salaire brut à l’impôt : comprendre les taux et les déductions
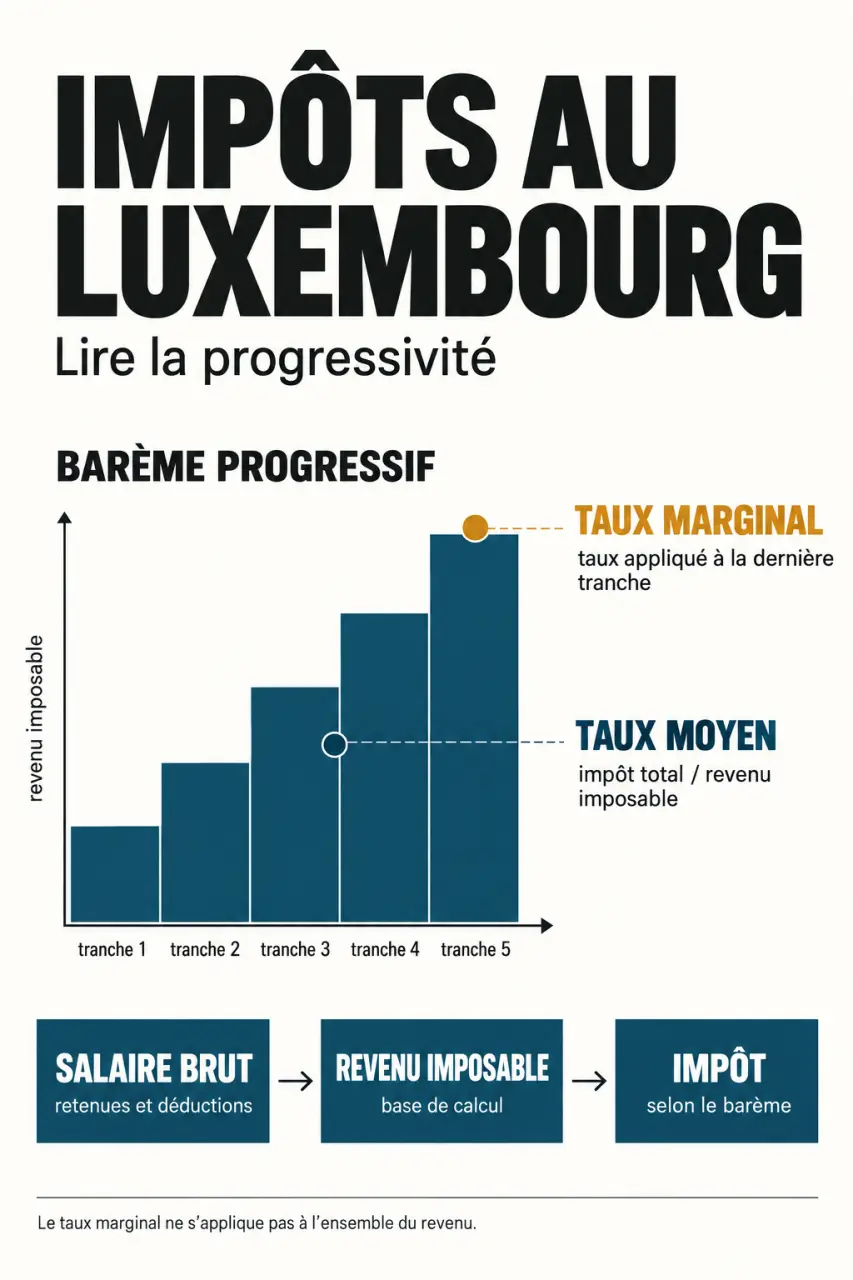
L’impôt luxembourgeois repose sur un barème progressif allant de 0 % à 42 %, avant la majoration pour le fonds pour l’emploi. Le taux de 42 % ne frappe donc pas l’intégralité du revenu d’un contribuable qui atteint la dernière tranche.
Chaque tranche supporte son propre taux
Le revenu imposable est réparti entre plusieurs tranches : une première fraction bénéficie du taux nul, puis les fractions suivantes sont taxées à des taux croissants. Le taux marginal correspond au taux appliqué à la dernière tranche atteinte. Le taux moyen rapporte l’impôt total au revenu considéré ; il est normalement inférieur au taux marginal.
Le barème comporte notamment des taux intermédiaires de 8 %, 9 %, 10 %, puis des niveaux successifs jusqu’à 42 %. Les limites des tranches peuvent évoluer : pour un calcul exact, utilisez le tarif de l’Administration des contributions directes correspondant à l’année des revenus, plutôt qu’un tableau ancien retrouvé en ligne.
La base imposable n’est pas le salaire brut
Le calcul tient compte des frais professionnels, des cotisations déductibles et des autres déductions autorisées. Selon votre situation, certaines primes d’assurance, cotisations à un contrat de prévoyance-vieillesse ou dépenses particulières peuvent être admises, dans les limites prévues. Une dépense personnelle n’est jamais déductible du seul fait qu’elle pèse sur votre budget.
La classe d’impôt et les modalités d’imposition du couple jouent également un rôle. Les classes 1, 1a et 2 correspondent à des situations distinctes ; le mariage, la présence d’enfants ou le veuvage nécessitent une vérification des conditions applicables. Pour un couple, comparez les possibilités d’imposition collective et individuelle lorsqu’un choix est ouvert.
Le calcul fonctionne comme un engrenage : une déduction réduit d’abord la base imposable, puis cette baisse se répercute sur les tranches concernées. Deux personnes engageant la même dépense déductible n’obtiennent donc pas nécessairement la même économie. Pour estimer son intérêt, raisonnez sur l’impôt économisé, et non sur le montant dépensé : déduire une dépense ne revient pas à se la faire rembourser.
Retenue à la source et déclaration : deux étapes différentes
L’employeur prélève l’impôt sur le salaire à partir des informations fiscales applicables au salarié, notamment celles de sa fiche de retenue. Ce mécanisme permet de payer l’impôt au fil de l’année, mais il ne reflète pas nécessairement l’ensemble des revenus et déductions du foyer.
FAQ officielle sur l’impôt des résidents au Luxembourg · Trouvez les réponses aux questions sur la déclaration d’impôt sur le revenu et les obligations fiscales des résidents luxembourgeois.
Plusieurs employeurs, des revenus locatifs, une activité indépendante ou des revenus étrangers peuvent créer un écart entre les retenues et l’impôt finalement dû. Une régularisation peut aboutir à un remboursement ou, au contraire, à un supplément à payer.
Vérifier si le modèle 100 est nécessaire
La déclaration d’impôt sur le revenu, appelée modèle 100, permet l’imposition par voie d’assiette : l’administration établit l’impôt sur la base de la situation annuelle déclarée. Elle est obligatoire dans certains cas, selon la nature et le montant des revenus ou leur combinaison. L’administration peut aussi vous demander de la déposer.
Lorsqu’aucune déclaration n’est obligatoire, une démarche volontaire peut parfois présenter un intérêt. Selon le profil, un décompte annuel peut également permettre une régularisation. Ces procédures ne sont pas interchangeables : vérifiez celle qui correspond à votre situation auprès de l’Administration des contributions directes.
Préparer le dépôt sans oublier les justificatifs
- Rassemblez les certificats annuels de salaire ou de pension et les retenues déjà effectuées.
- Recensez les revenus immobiliers, financiers et professionnels, y compris à l’étranger.
- Réunissez les attestations nécessaires aux déductions demandées.
- Vérifiez les changements familiaux, professionnels et de résidence intervenus pendant l’année.
Le dépôt électronique est possible depuis 2021, notamment via l’assistant MyGuichet.lu, selon les conditions d’accès au service. Consultez Guichet.lu pour identifier la procédure et le délai correspondant à l’année déclarée. Après réception du bulletin d’impôt, contrôlez les revenus retenus, les déductions acceptées et l’imputation des prélèvements déjà payés.
TVA, immobilier et patrimoine : comparer au-delà du salaire
Les impôts au Luxembourg ne se limitent pas à la fiche de paie. Pour mesurer votre budget réel ou comparer avec la France, distinguez fiscalité des revenus, consommation et détention du patrimoine.
| Prélèvement | Ce qu’il faut retenir |
|---|---|
| TVA | Le taux normal est de 17 %. Des taux réduits s’appliquent à certaines catégories de biens et services. |
| Impôt foncier | Il concerne les propriétaires immobiliers et dépend notamment de la commune et des caractéristiques fiscales du bien. |
| Revenus du patrimoine | Loyers, intérêts, dividendes et plus-values suivent des règles distinctes selon leur nature. |
| Fortune des particuliers | Le Luxembourg ne prélève pas d’impôt général sur la fortune des personnes physiques. |
L’absence d’impôt sur la fortune ne signifie pas l’absence de fiscalité immobilière : acquisition, location, vente ou transmission peuvent entraîner des prélèvements spécifiques. Un patrimoine situé à l’étranger peut aussi conserver des obligations fiscales dans son pays de localisation.
Enfin, une comparaison France-Luxembourg doit porter sur une situation identique : revenus du ménage, enfants, résidence, patrimoine et dépenses déductibles. Les cotisations sociales doivent être distinguées de l’impôt sur le revenu. Le bon indicateur reste le revenu disponible après l’ensemble des prélèvements, et non le seul taux maximal affiché.