Comptabiliser une aide apprenti : les comptes 741, 441 et 512 selon le moment
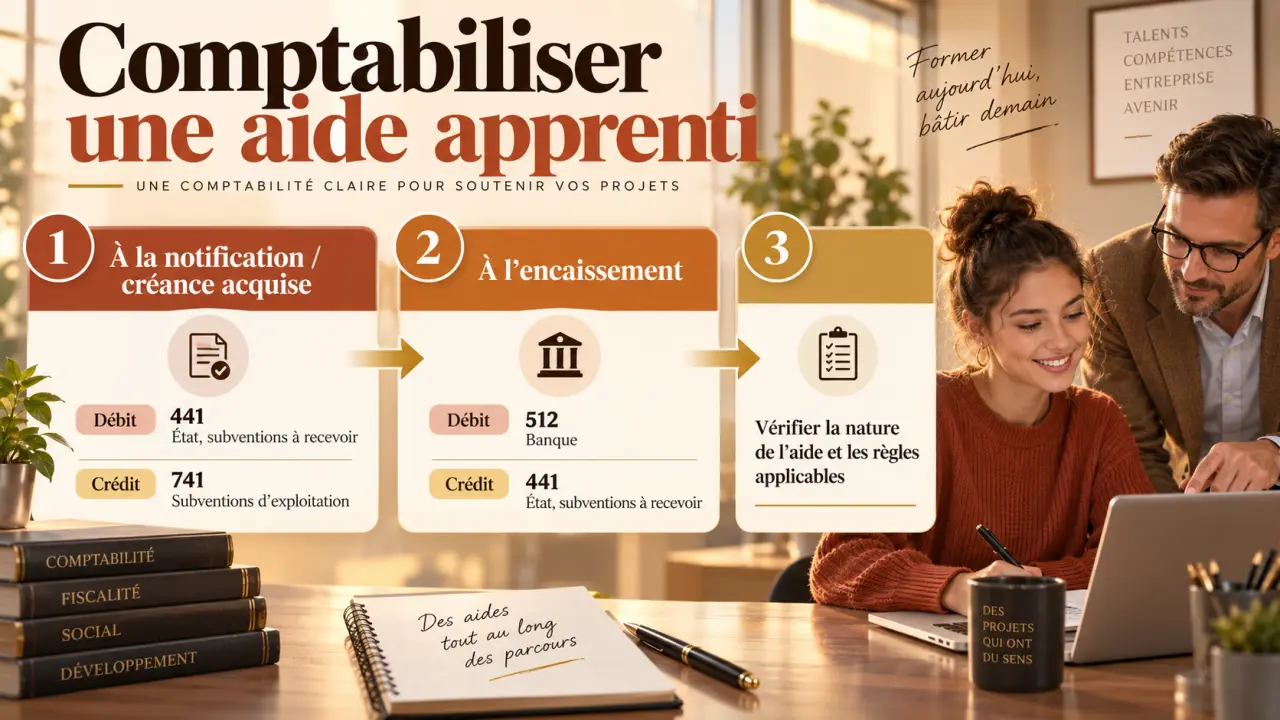
Pour comptabiliser une aide à l’apprentissage versée à l’employeur, il faut généralement la traiter comme une subvention d’exploitation. L’écriture ne dépend donc pas du bulletin de paie : lorsque l’aide est acquise, elle crée une créance ; lorsqu’elle est versée, cette créance est soldée par la banque. Les exonérations de cotisations suivent une logique différente et sont déjà intégrées dans la paie.
Identifier la nature de l’avantage avant de passer l’écriture
Le premier réflexe consiste à distinguer le versement direct d’une aide publique, l’allègement de cotisations et un éventuel remboursement de charges. Ces dispositifs réduisent tous le coût de l’apprentissage, mais ils ne se comptabilisent pas de la même manière. Une confusion peut conduire à enregistrer deux fois le même avantage ou à utiliser un compte de produit inadapté.
Quiz : Comptabilisation de l'aide à l'apprentissage
| Dispositif | Traitement comptable | Conséquence pratique |
|---|---|---|
| Aide unique ou aide exceptionnelle versée à l’employeur | Subvention d’exploitation | Produit au compte 741 et créance au compte 441 avant encaissement |
| Exonération ou réduction de cotisations sociales | Réduction des charges de paie | Pas d’écriture distincte de subvention |
| Remboursement de charges de personnel | Remboursement de charges | Compte 649 depuis l’évolution du PCG applicable au 1er janvier 2025 |
| Crédit d’impôt | Créance fiscale | Traitement distinct d’une aide à l’apprentissage ; le crédit d’impôt apprentissage a été supprimé en 2018 |
L’aide versée par l’Agence de services et de paiement, souvent appelée aide ASP, n’est donc pas un remboursement de salaire. Elle compense globalement le coût de l’embauche et se comptabilise parmi les produits d’exploitation. Le contrat d’apprentissage, lui, ne fait pas l’objet d’une comptabilisation autonome. Ce sont les salaires, les cotisations et les aides qui donnent lieu à des écritures.
Utiliser les comptes 741, 441 et 512 dans le bon ordre
Depuis l’entrée en vigueur du règlement ANC 2022-06, au 1er janvier 2025, le compte 741 est utilisé pour les subventions d’exploitation. Le compte 441 permet de suivre les subventions et aides à recevoir. Le compte 512 enregistre ensuite le mouvement bancaire lors de l’encaissement. Cette séquence permet de suivre le droit à l’aide, même lorsque le paiement intervient plusieurs semaines ou plusieurs mois plus tard.
Aides à l’embauche d’un apprenti : conditions et montants · Consultez les règles officielles à jour pour bénéficier des aides à l’embauche en contrat d’apprentissage conclu à partir du 8 mars 2026.
Constater l’aide dès qu’elle est acquise
L’aide ne doit pas attendre son arrivée sur le relevé bancaire si l’entreprise a déjà acquis son droit au titre de l’exercice. Il faut notamment vérifier la signature du contrat, sa transmission à l’OPCO, les conditions applicables et l’absence d’élément remettant en cause l’attribution. La signature, la validation administrative, l’acquisition du droit et le versement sont quatre étapes différentes. Les distinguer évite de décaler le produit par rapport à la réalité économique de l’embauche.
Pour une aide acquise de 5 000 €, l’écriture de constatation est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 441 | Subvention d’exploitation à recevoir | 5 000 € | |
| 741 | Subventions d’exploitation | 5 000 € |
Solder la créance lors du versement
Lorsque l’ASP verse l’aide sur le compte bancaire, l’entreprise ne constate pas un second produit. Elle remplace simplement la créance par une disponibilité bancaire. Pour le même montant, l’écriture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | 5 000 € | |
| 441 | Subvention d’exploitation à recevoir | 5 000 € |
Si l’aide est versée chaque mois, par exemple pour un montant d’environ 416 € par mois, la créance peut être constatée et soldée au rythme des échéances. Une comptabilisation globale reste possible lorsque le droit total est certain et que le suivi des versements est correctement rapproché.
Appliquer les règles selon la date du contrat et le profil de l’entreprise
Le montant de l’aide ne se déduit pas d’un barème isolé. La date de conclusion du contrat, l’effectif, le niveau du diplôme préparé et la situation de l’apprenti déterminent le régime applicable. Pour les contrats concernés par les nouvelles règles, conclus du 8 mars 2026 au 31 décembre 2026, les montants de première année sont les suivants.
| Entreprise | Niveau 4 : bac | Niveau 5 : bac + 2 | Niveaux 6 et 7 : bac + 3 et master |
|---|---|---|---|
| Moins de 250 salariés | 5 000 € | 4 500 € | 2 000 € |
| 250 salariés et plus | 2 000 € | 1 500 € | 750 € |
Une aide de 6 000 € est prévue pour un apprenti travailleur handicapé. Les entreprises de 250 salariés et plus doivent aussi vérifier les conditions spécifiques liées à leurs engagements en matière d’alternance. Le décret n° 2026-168 du 6 mars 2026, publié au Journal officiel du 7 mars 2026, encadre ces nouvelles dispositions.
Pour les périodes antérieures, les montants diffèrent. L’aide exceptionnelle a notamment atteint 5 000 € au maximum pour un apprenti mineur et 8 000 € pour un apprenti majeur jusqu’en 2022. Elle a ensuite été fixée à 6 000 €, quel que soit l’âge, pour les contrats conclus entre le 1er janvier 2023 et le 31 décembre 2024. En 2025, une aide exceptionnelle de 5 000 € est mentionnée. Il est donc préférable d’archiver la notification d’aide et le texte applicable à la date du contrat.
Ne pas créer d’écriture supplémentaire pour les exonérations
Les exonérations de cotisations sociales liées à l’apprenti diminuent directement le montant des charges calculées dans le logiciel de paie. Elles ne constituent pas une subvention encaissée. Il ne faut donc ni créditer le compte 741 ni débiter un compte 441 pour leur montant. Les charges de personnel et les dettes sociales sont enregistrées pour les montants effectivement dus.
Pour les contrats conclus à partir du 1er mars 2025, le seuil d’exonération des charges salariales et de la CSG-CRDS est fixé à 50 % du SMIC, contre 79 % du SMIC pour les contrats conclus avant cette date. Le décret n° 2025-290 du 28 mars 2025 doit être pris en compte dans le paramétrage de la paie. Lorsque l’incidence des exonérations est significative, une information en annexe des comptes peut faciliter la compréhension des charges de personnel.
L’exonération de taxe d’apprentissage obéit au même principe. Lorsqu’elle s’applique, elle réduit l’impôt ou la contribution due sans générer une écriture de produit. Elle est notamment soumise à une condition de masse salariale n’excédant pas six fois le SMIC mensuel. Ce point doit être vérifié à partir des données de paie, plutôt que reconstitué sous la forme d’une aide comptable.
Sécuriser la clôture et le dossier justificatif
À chaque clôture, l’entreprise doit rechercher les aides acquises mais non encaissées. Si les conditions sont remplies au 31 décembre, la créance au compte 441 et le produit au compte 741 permettent de rattacher l’aide au bon exercice. À l’inverse, une aide encore conditionnelle, par exemple en attente d’une condition substantielle ou susceptible d’être remise en cause par une rupture du contrat, ne doit pas être comptabilisée comme un produit définitivement acquis.
Les contrôles utiles avant validation des comptes
- Rapprocher le contrat signé, sa transmission à l’OPCO et les éléments de décision ou de notification.
- Vérifier le régime applicable selon la date du contrat, l’effectif et le niveau du diplôme préparé.
- Comparer les créances inscrites au compte 441 avec les versements reçus sur le compte 512.
- Éviter l’ancien compte 791, supprimé depuis 2025, et réserver le compte 649 aux véritables remboursements de charges de personnel.
- Documenter les contrats rompus, suspendus ou modifiés pour ajuster une créance devenue incertaine.
Ce rapprochement permet de distinguer un simple retard de paiement d’une aide qui n’est pas encore acquise. Il facilite aussi les échanges avec l’expert-comptable, le gestionnaire de paie ou l’organisme verseur. Surtout, il évite de gonfler les produits de l’exercice par anticipation.