Distribution de dividendes : un bénéfice ne suffit pas pour pouvoir verser
Une distribution de dividendes permet de verser aux associés une partie des sommes distribuables de la société. Elle suppose un bénéfice ou des réserves disponibles, une décision régulière et une trésorerie suffisante. Le montant net reçu dépend ensuite du régime fiscal de la société, du profil de l’associé et, parfois, de son statut social.
Vérifier ce qui peut réellement être distribué
Les dividendes rémunèrent la détention de parts sociales ou d’actions, et non le travail du dirigeant. Ils se distinguent donc d’un salaire, d’une rémunération de mandat et du remboursement d’un compte courant d’associé, qui correspond à une dette de la société.
Testez vos connaissances sur la distribution de dividendes
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les explications.
Calculer le bénéfice distribuable
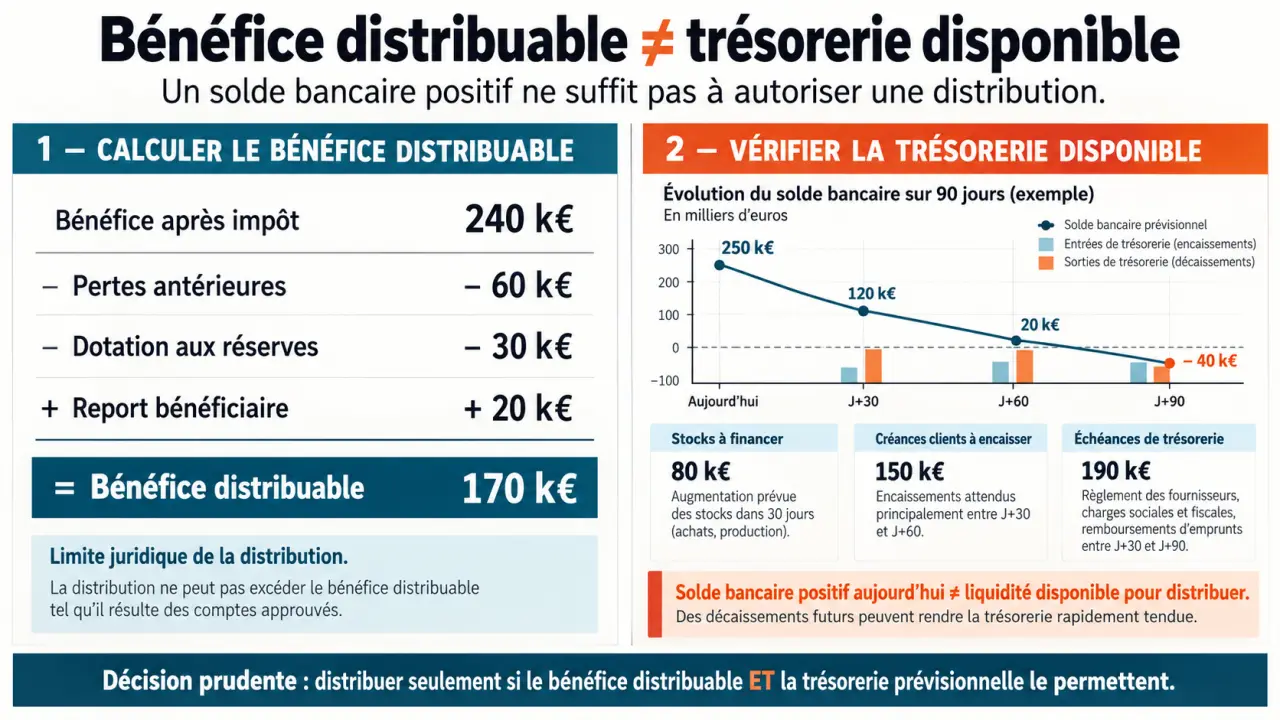
Le calcul part du bénéfice de l’exercice, après l’impôt supporté par la société. Il faut retrancher les pertes antérieures et les sommes à affecter aux réserves légales ou statutaires, puis ajouter le report bénéficiaire. Certaines réserves disponibles peuvent également être distribuées, à condition d’identifier les postes prélevés dans la décision.
Un solde bancaire positif n’est pas un bénéfice distribuable. Inversement, un résultat bénéficiaire ne garantit pas que l’argent soit disponible : il peut être immobilisé dans les stocks ou les créances clients. La distribution ne doit pas non plus ramener les capitaux propres sous le capital augmenté des réserves indisponibles.
Distinguer société à l’IS et société à l’IR
| Régime | Imposition du bénéfice | Conséquence pour l’associé |
|---|---|---|
| Impôt sur les sociétés | La société acquitte l’IS : 25 %, ou 15 % jusqu’à 42 500 € de bénéfices sous conditions. | Les dividendes distribués font ensuite l’objet d’une imposition chez leur bénéficiaire. |
| Impôt sur le revenu | Le bénéfice est en principe imposé directement chez les associés selon leur quote-part. | L’imposition peut intervenir même sans versement ; le retrait ultérieur de ce bénéfice n’est généralement pas un dividende soumis au PFU. |
Organiser la décision et conserver les bonnes pièces
Dans la procédure annuelle habituelle, les associés approuvent les comptes puis décident de l’affectation du résultat. Ils peuvent distribuer une partie des sommes disponibles, les mettre en réserve ou les reporter. Le dirigeant ne peut pas décider seul d’un versement simplement parce que l’exercice est bénéficiaire.
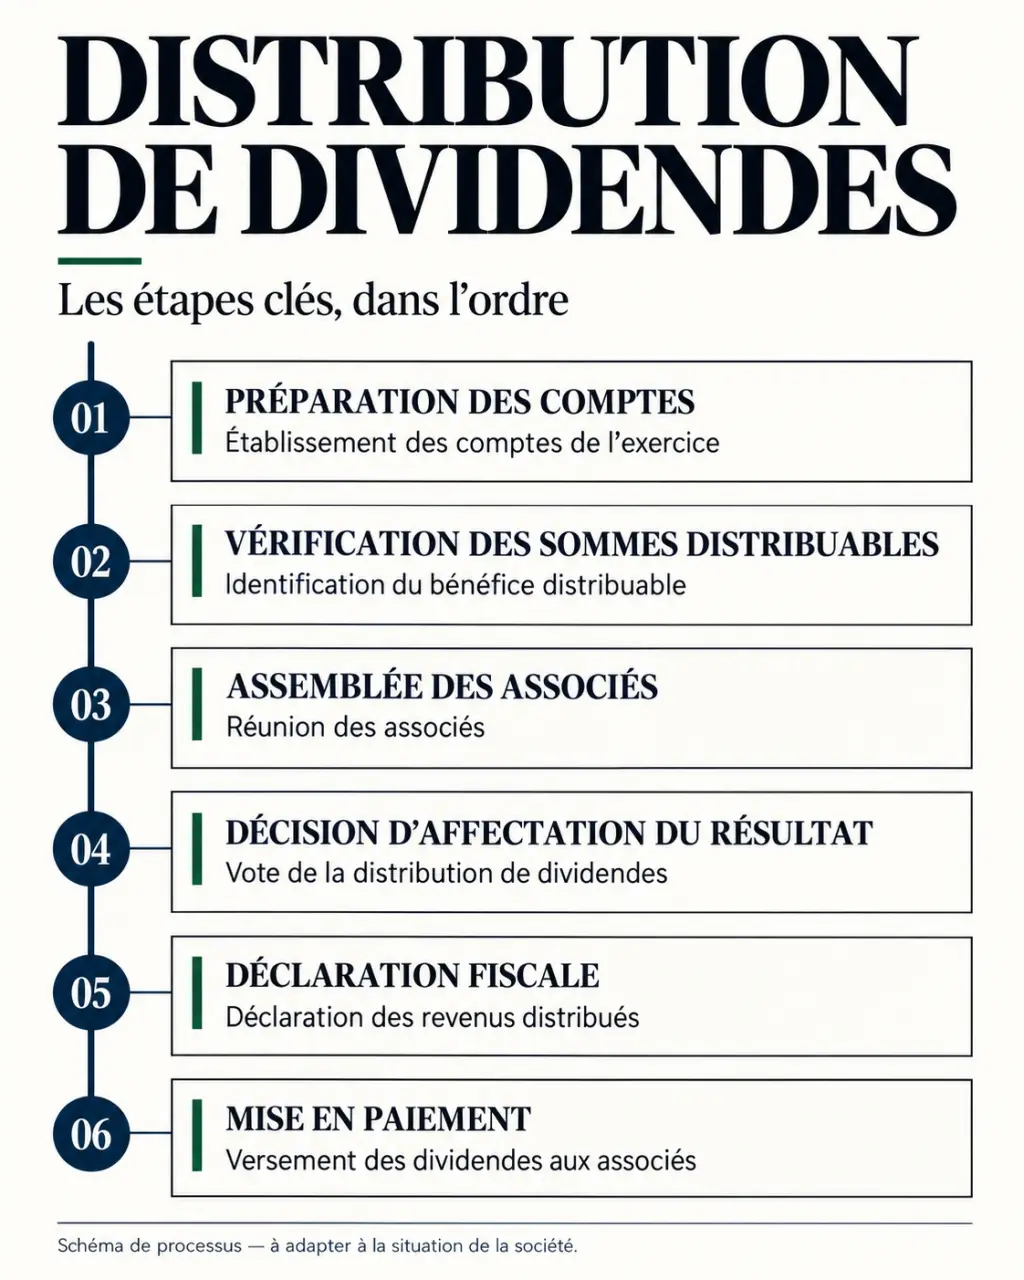
- Préparer les comptes annuels et le projet d’affectation du résultat.
- Vérifier les sommes distribuables, les statuts et les droits attachés aux titres.
- Convoquer l’assemblée selon les règles applicables à la société.
- Faire approuver les comptes et voter une résolution de distribution.
- Consigner la décision et organiser le paiement ainsi que les déclarations fiscales.
Le procès-verbal précise notamment le montant global distribué, son origine, le montant par titre et les modalités de mise en paiement. Dans une EURL ou une SASU, l’associé unique formalise sa décision dans le registre prévu à cet effet.
Le délai d’approbation dépend de la forme sociale : il est notamment de six mois après la clôture pour une SARL, sauf prolongation judiciaire. Pour une SAS, les statuts doivent être examinés plutôt que d’appliquer automatiquement ce délai.
La répartition suit normalement les droits des associés. Une répartition inégalitaire exige une vérification juridique des statuts et de la décision envisagée ; elle ne peut pas priver totalement un associé de son droit aux bénéfices.
Fixer le paiement sans fragiliser la trésorerie
La mise en paiement des dividendes doit en principe intervenir dans les neuf mois suivant la clôture, sauf prolongation judiciaire. Cette échéance ne doit pas être confondue avec celle de l’approbation des comptes. La décision doit fixer un calendrier compatible avec les disponibilités réelles.
Le versement s’effectue généralement en numéraire. Un paiement en nature peut être envisagé sous conditions, avec une évaluation et un traitement fiscal adaptés. Le paiement en actions nouvelles relève, lui aussi, d’un cadre spécifique : ce n’est pas une possibilité automatiquement ouverte à toute société.
Entre le résultat comptable et le virement, prévoyez un « joint de sécurité » financier : un montant laissé dans l’entreprise pour absorber le décalage entre encaissements clients et échéances certaines. Construisez un prévisionnel intégrant TVA, charges sociales, fournisseurs et remboursements d’emprunts. Cette marge évite qu’une distribution légalement possible provoque une tension de paiement quelques semaines plus tard.
L’inscription des dividendes sur un compte courant d’associé ne reporte pas nécessairement leur imposition. Lorsque les sommes sont mises à disposition du bénéficiaire, le fait de ne pas les virer sur son compte personnel ne suffit généralement pas à différer les obligations fiscales.
Estimer l’impôt et le montant net reçu
Personne physique : comparer PFU et barème
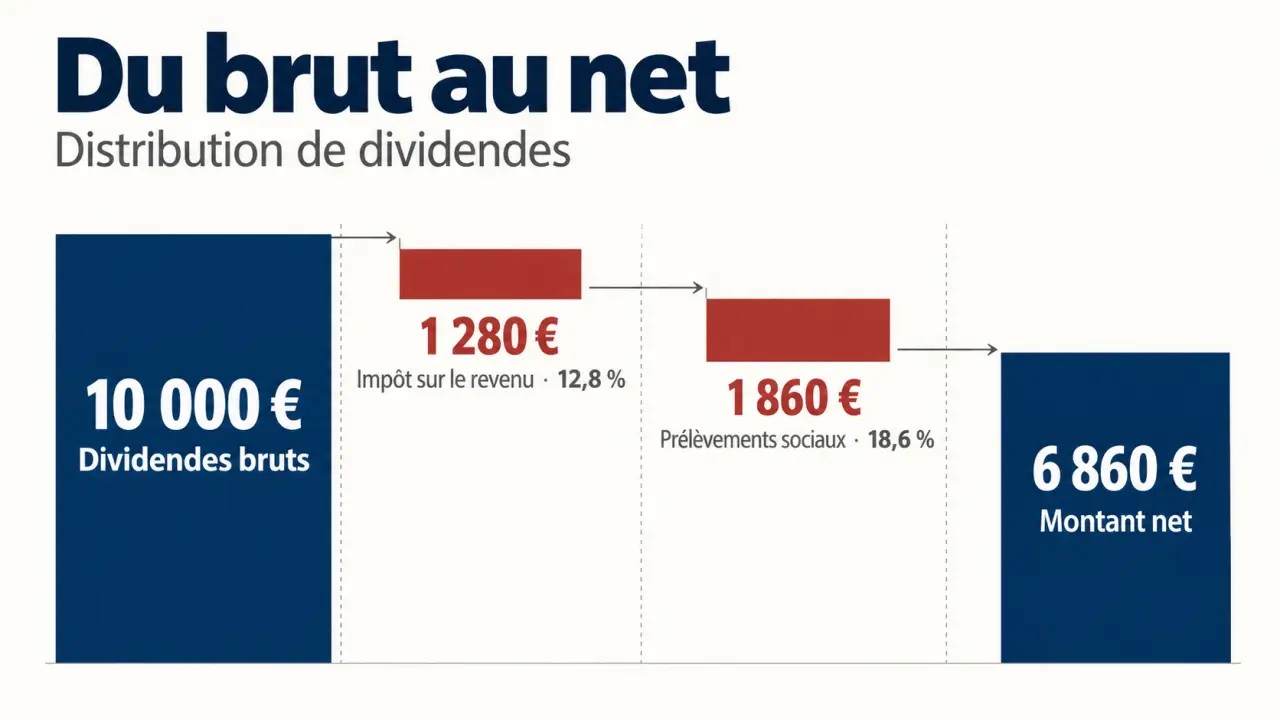
Pour les dividendes relevant du régime ordinaire, le PFU s’établit à 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. À ces taux, une distribution brute de 10 000 € laisse 6 860 € nets, hors contribution supplémentaire éventuelle et régime social particulier.
| Option | Traitement | Point de vigilance |
|---|---|---|
| PFU | Imposition forfaitaire sans abattement de 40 %. | Calcul simple, mais pas nécessairement le plus favorable. |
| Barème progressif | Abattement de 40 % sur les dividendes éligibles pour calculer l’IR. | L’abattement ne réduit pas les prélèvements sociaux ; l’option est globale pour les revenus et gains concernés. |
Le prélèvement forfaitaire non libératoire de 12,8 % constitue un acompte d’impôt. Une dispense peut être demandée si le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé imposé conjointement. La demande intervient au plus tard le 30 novembre précédant l’année du paiement ; elle ne supprime pas l’impôt final.
Adapter le calcul au bénéficiaire
Pour certains travailleurs non salariés, notamment les gérants majoritaires de SARL, une fraction des dividendes dépassant le seuil légal de 10 % entre dans l’assiette des cotisations sociales. Le calcul tient notamment compte du capital, des primes d’émission et du compte courant concernés. Le net ne se calcule donc pas systématiquement avec le seul PFU.
Une société associée soumise à l’IS peut bénéficier du régime mère-fille si ses conditions sont réunies, avec une quote-part de frais et charges de 5 %. Dans certaines situations d’intégration fiscale, cette quote-part est ramenée à 1 %. Les associés non-résidents nécessitent une analyse distincte des retenues à la source et conventions fiscales.
Sécuriser les déclarations et les distributions anticipées
La société doit organiser les prélèvements, leur reversement et les déclarations correspondantes, notamment la déclaration 2777 et l’imprimé fiscal unique lorsque requis. L’associé vérifie ensuite les montants de sa déclaration de revenus n° 2042 et son éventuelle option pour le barème. À l’IR, la quote-part de bénéfice relève des déclarations correspondant à l’activité, et non automatiquement de la rubrique des dividendes.
Un acompte sur dividendes peut précéder l’approbation annuelle des comptes, mais exige un bilan intermédiaire faisant apparaître un bénéfice suffisant, certifié par un commissaire aux comptes. Une simple estimation de résultat ou une trésorerie confortable ne remplace pas cette procédure.
Enfin, une distribution reposant sur des bénéfices inexistants ou des comptes irréguliers peut constituer une distribution de dividendes fictifs. Certaines infractions exposent à cinq ans d’emprisonnement et 375 000 € d’amende. En présence de difficultés financières, faites vérifier la décision avant tout versement : disponibilité comptable, protection des créanciers et responsabilité du dirigeant doivent être examinées ensemble.