Comptabilité pour l’industrie à Rouen : choisir un cabinet qui suit vos coûts, pas seulement votre bilan
Pour une entreprise industrielle à Rouen, le choix d’un expert-comptable ne se limite pas à la production du bilan. Le cabinet doit comprendre vos stocks, vos encours, vos coûts de fabrication et vos besoins de financement. Plusieurs acteurs sont implantés dans l’agglomération ; pour les départager, comparez leur expérience industrielle, les livrables proposés et l’organisation concrète du suivi.
À Rouen, quels cabinets consulter pour une activité industrielle ?
Vous pouvez notamment prendre contact avec FITECO à Mont-Saint-Aignan, RYDGE Conseil à Bois-Guillaume, Certus & Vialatte Associés ou Groupe DEC. Leur implantation et leur offre constituent des points de départ, mais la présence locale ne prouve pas, à elle seule, une spécialisation industrielle. Demandez quels profils d’entreprises l’équipe accompagne : fabricants, sous-traitants, bureaux d’études ou groupes multisites.
| Cabinet | Repères pour une première prise de contact |
|---|---|
| FITECO | 31 rue Raymond Aron, 76130 Mont-Saint-Aignan. Téléphone : 02 35 59 65 70. Horaires annoncés : lundi au vendredi, 8h00-12h30 et 13h30-18h00. |
| RYDGE Conseil | 71 avenue Antoine de Saint-Exupéry, 76230 Bois-Guillaume. Téléphone : 02 35 52 68 60. Horaires annoncés : lundi au jeudi, 8h30-12h30 et 14h00-18h00 ; vendredi jusqu’à 17h00. |
| Certus & Vialatte Associés | Plus de 340 clients accompagnés depuis 2020. Le réseau Certus Associés compte 13 cabinets et plus de 100 collaborateurs ; il a été créé en 2006. |
| Groupe DEC | Présent à Rouen, au Havre et à Caen, le groupe accompagne les entreprises depuis 1990 et compte 11 experts-comptables. |
RYDGE Conseil revendique également plus de 100 ans d’expérience. Ces éléments renseignent sur la structure des cabinets, pas sur l’équipe qui traitera votre dossier. Confirmez les coordonnées et disponibilités avant tout déplacement, puis demandez un rendez-vous avec le futur responsable de mission.
Une visite de votre atelier peut être plus instructive qu’une présentation commerciale : elle permet d’expliquer les flux physiques, les contraintes de production et les informations réellement accessibles.
Définir une mission qui sécurise les comptes et les obligations
Le périmètre doit correspondre à votre organisation. Une TPE industrielle peut déléguer la tenue comptable ; une PMI disposant d’un service administratif recherchera plutôt de la révision, des situations intermédiaires et du conseil. Une ETI peut avoir besoin de compétences complémentaires en audit ou en opérations de haut de bilan.
Stocks, encours et équipements : les sujets à examiner dès le départ
La comptabilité générale enregistre les opérations et permet d’établir les comptes annuels. Dans l’industrie, sa fiabilité dépend notamment des inventaires, de la valorisation des stocks et des encours de production. Le cabinet doit préciser comment il contrôle les méthodes retenues, les rapproche avec les données de gestion et traite les éventuelles dépréciations.
Pour les machines et installations, faites également clarifier le suivi des immobilisations, des amortissements et des dépenses d’entretien. Une clôture bien préparée suppose un calendrier partagé avec les équipes de production, pas uniquement une collecte de factures en fin d’exercice.
Fiscalité, paie, juridique et audit : distinguer les prestations
La lettre de mission doit identifier les déclarations fiscales prises en charge, les contrôles effectués et les responsabilités de chacun. En cas de déficit, le conseil peut porter sur le report en avant ou, sous conditions, le report en arrière, pour lequel un plafond d’un million d’euros est mentionné. L’éligibilité doit être examinée selon votre situation.
Pour la paie, vérifiez la maîtrise de votre convention collective, des horaires et des variables. Les conseils RH, le secrétariat juridique annuel, l’examen de conformité fiscale ou l’audit doivent être explicitement inclus ou chiffrés séparément. Le commissariat aux comptes relève d’une mission distincte, soumise à ses propres règles d’indépendance.
Relier les coûts de production à la marge et à la trésorerie
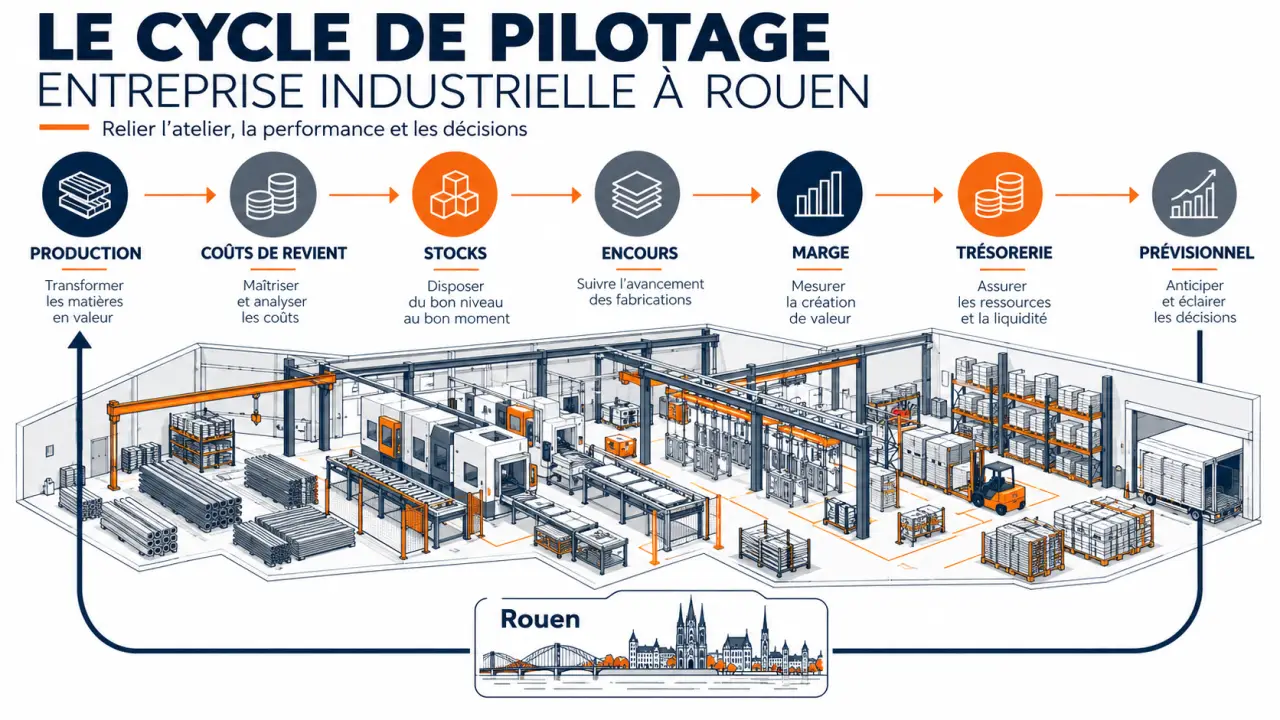
Une entreprise peut afficher un chiffre d’affaires en hausse tout en dégradant sa rentabilité. La comptabilité analytique aide à comprendre ce décalage en affectant les charges aux produits, commandes ou ateliers. Elle doit rester suffisamment simple pour être alimentée régulièrement.
Le coût de revient combine des coûts directs, comme les matières et la main-d’œuvre affectable, et une part de charges indirectes. Demandez au cabinet de justifier les clés de répartition : heures machine, heures travaillées ou autre unité pertinente. Une mauvaise répartition peut rendre un produit artificiellement rentable et pénaliser un autre.
Choisissez votre axe d’analyse selon la décision à prendre. Pour revoir un tarif, examinez la commande ou la famille de produits ; pour arbitrer un investissement, regardez plutôt le poste de production qui limite le débit. Une marge par produit ne révèle pas forcément qu’une petite série mobilise longtemps une machine saturée. Croiser marge et temps d’occupation aide à mieux comprendre l’utilisation de votre capacité productive.
- Marge par produit ou commande : repérer les écarts entre devis et réalisation.
- Stocks et encours : identifier les montants immobilisés avant facturation.
- Trésorerie prévisionnelle : anticiper salaires, fournisseurs, fiscalité et remboursements.
- Budget d’investissement : mesurer les besoins de financement et leurs conséquences.
Le besoin en fonds de roulement relie ces indicateurs : acheter et produire avant d’encaisser mobilise de la trésorerie. Convenez d’une fréquence de restitution adaptée à votre cycle d’activité, avec un commentaire sur les écarts et les décisions possibles.
Organiser les échanges numériques sans perdre le contact terrain
La comptabilité en ligne permet de transmettre les pièces et de consulter les données à distance. Elle ne dispense pas de définir les circuits de validation : qui approuve une facture fournisseur, qui affecte une dépense à un atelier et qui vérifie les anomalies ?
Demandez une démonstration à partir de votre fonctionnement. Les échanges entre logiciel de production, facturation, paie et comptabilité doivent limiter les ressaisies sans effacer les contrôles. Vérifiez aussi les droits d’accès, la récupération des données et les modalités d’assistance.
Pour la facturation électronique, RYDGE Conseil annonce une échéance au 1er septembre 2026. À cette date, la réception devient obligatoire pour les entreprises concernées ; l’émission suit un calendrier dépendant notamment de leur taille. Faites confirmer votre échéance et préparez les données clients, les circuits de traitement et la compatibilité des outils.
Un interlocuteur dédié reste essentiel. Fixez les rendez-vous de suivi, les modalités de remplacement et les situations nécessitant une alerte rapide, par exemple une tension de trésorerie ou une dérive importante des coûts.
Comparer les honoraires et préparer une demande de proposition
Il n’existe pas de tarif unique pertinent pour la comptabilité d’une industrie à Rouen. Le coût dépend du volume d’écritures, des salariés, des établissements, de la qualité des données et du niveau de pilotage attendu. Comparez des périmètres identiques plutôt que des forfaits affichés.
Transmettez aux cabinets une présentation de l’activité, les derniers comptes annuels, les effectifs, les logiciels utilisés et les difficultés prioritaires. Précisez ce que votre équipe conservera en interne. Demandez ensuite une proposition distinguant :
- Les missions récurrentes et leurs livrables.
- La fréquence des situations comptables et des échanges.
- Les prestations ponctuelles et leur mode de facturation.
- Les frais d’outils, de reprise et de paramétrage.
- Les délais de mise en place et l’interlocuteur responsable.
Si vous changez d’expert-comptable, vérifiez le préavis de votre lettre de mission et organisez la transmission des dossiers avec les deux cabinets. Le bon choix est celui qui sécurise la continuité comptable tout en vous donnant une lecture exploitable de vos coûts, de vos marges et de vos financements.