Produits constatés d’avance : le compte 487 pour ne pas gonfler le chiffre d’affaires
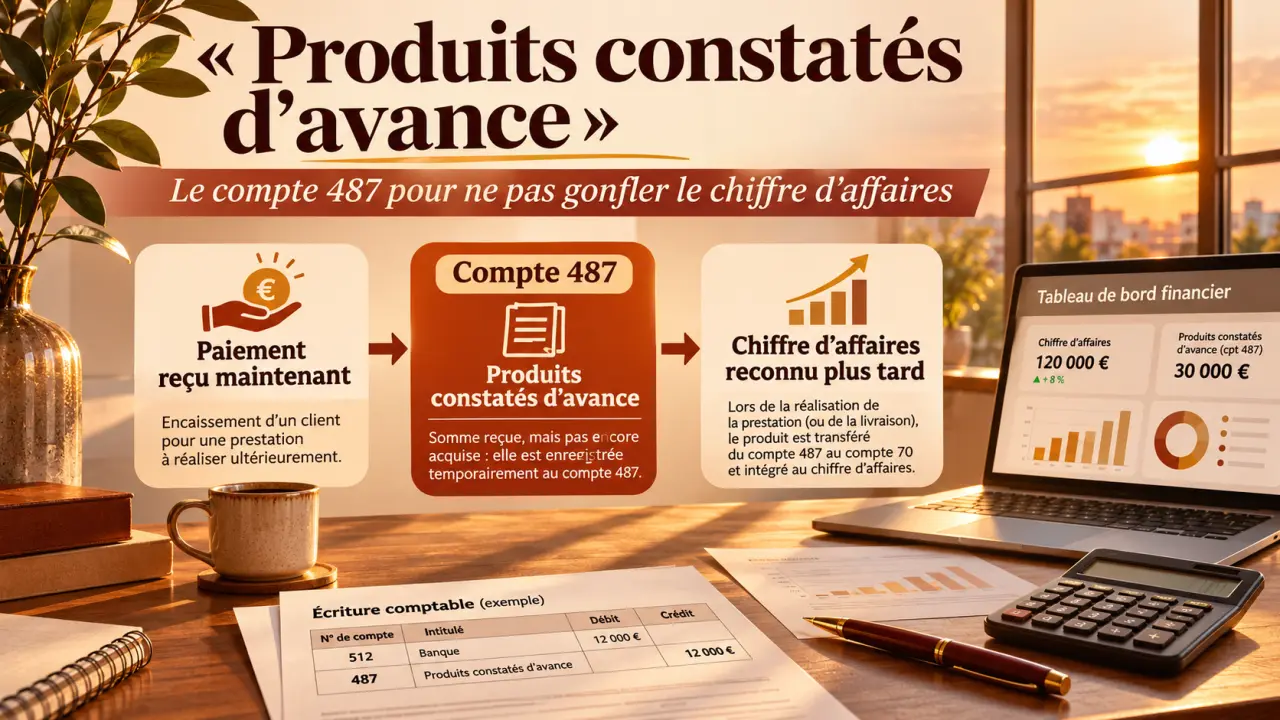
Les produits constatés d’avance (PCA) correspondent à des produits déjà comptabilisés, mais dont la livraison ou la prestation concerne un exercice ultérieur. À la clôture, leur montant hors taxes est retiré des produits de l’exercice et porté au crédit du compte 487. Cette régularisation évite de présenter un chiffre d’affaires qui n’a pas encore été réalisé, sans modifier la TVA par cette seule écriture.
Repérer les produits qui appartiennent à l’exercice suivant
En comptabilité d’engagement, facturer, encaisser et réaliser un produit sont trois événements distincts. Une facture peut être émise en décembre pour un service exécuté en janvier. À l’inverse, une prestation réalisée en décembre peut être payée plusieurs mois après. La date de paiement ne détermine donc pas, à elle seule, l’exercice de rattachement du produit.
Calcul du produit constaté d’avance
Estimez la part d’une prestation régulière qui reste à réaliser après la date de clôture.
Résultat estimatif
- Durée totale de la prestation
- Durée restant à exécuter après la clôture
- Produit rattaché à l’exercice en cours
- Produit constaté d’avance (PCA)
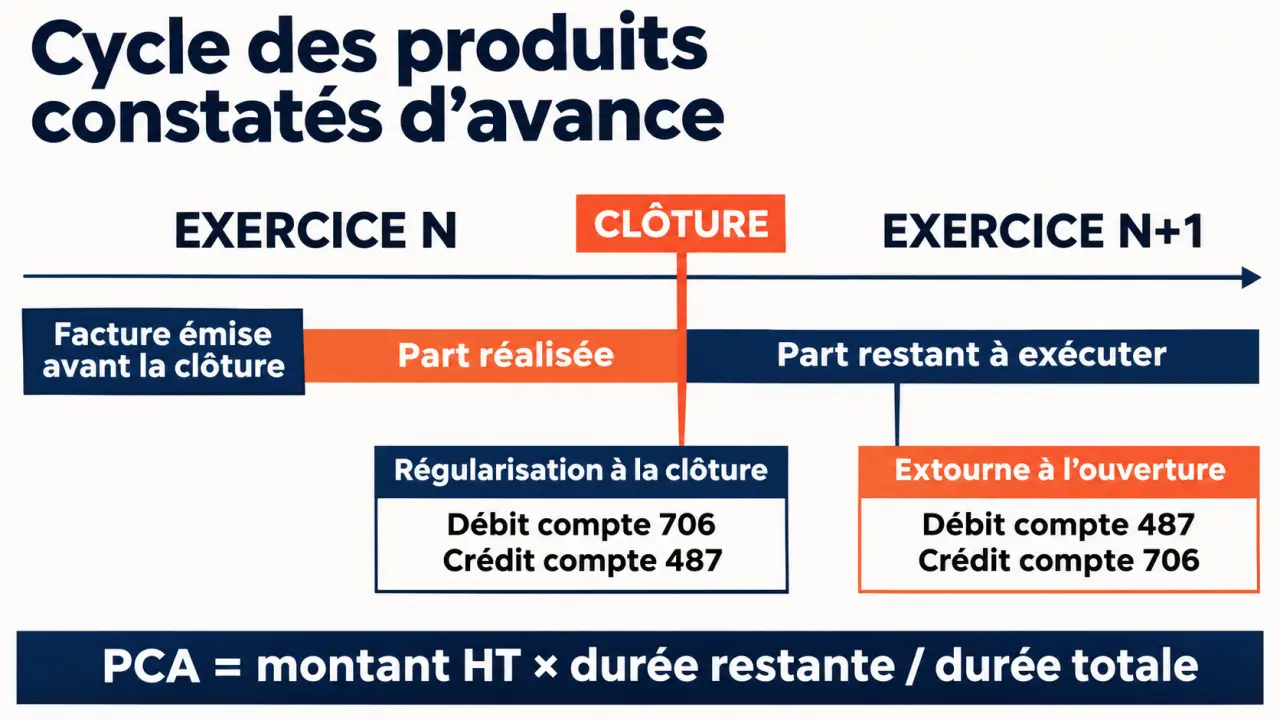
Formule : PCA = montant total HT × durée restant à exécuter ÷ durée totale.
À retenir : ce calcul proportionnel convient à une prestation fournie régulièrement dans le temps. Il ne s’applique pas automatiquement aux missions organisées par livrables ni aux prestations partiellement exécutées, qui peuvent nécessiter une analyse différente. Le résultat est hors taxes et ne modifie pas directement la TVA.
Le PCA applique le principe d’indépendance des exercices : chaque exercice doit comprendre les produits correspondant aux biens livrés et aux services exécutés pendant sa durée. Il concerne uniquement la fraction déjà enregistrée en produit qui appartient à une période future.
- Un abonnement annuel facturé avant la clôture et couvrant plusieurs mois de l’exercice suivant.
- Une prestation de maintenance dont une partie reste à assurer.
- Une vente comptabilisée alors que les marchandises ne sont pas encore livrées, selon les conditions contractuelles.
- Un loyer enregistré par le bailleur pour une période postérieure à la clôture.
Attention à ne pas confondre PCA et acompte client. Un acompte enregistré comme avance reçue n’est pas automatiquement un produit à régulariser : il faut d’abord vérifier l’écriture initiale. Le PCA corrige un produit déjà comptabilisé, pas toute somme reçue avant exécution.
Calculer la part non réalisée sans appliquer un prorata automatique
Le montant à reporter correspond à la partie hors taxes restant à exécuter ou à livrer à la date de clôture. Le prorata temporis convient lorsque le service est fourni régulièrement sur toute la période. Pour une mission composée de livrables distincts, le calcul doit plutôt refléter les obligations réellement accomplies.
Une prestation annuelle de 10 000 euros HT
Une entreprise facture et comptabilise une prestation de 10 000 euros HT couvrant la période du 1er juillet N au 30 juin N+1. Elle clôture au 31 décembre N. Si le service est rendu uniformément, six mois sur douze restent à exécuter.
PCA = 10 000 × 6/12 = 5 000 euros HT. L’exercice N conserve donc 5 000 euros de produit ; les 5 000 euros restants sont rattachés à N+1.
Pour un loyer annuel de 12 000 euros HT couvrant la période du 1er octobre N au 30 septembre N+1, neuf mois concernent l’exercice suivant. Le bailleur constate alors un PCA de 12 000 × 9/12 = 9 000 euros.
Une prestation partiellement exécutée
Pour une mission de conseil, le nombre de mois écoulés ne mesure pas nécessairement le travail réalisé. Il faut examiner le contrat, les étapes acceptées et la valeur des prestations restant dues. Une phase de conception achevée ne doit pas être reportée simplement parce que la phase d’accompagnement continue l’année suivante.
Pensez au contrat comme à un radeau composé de plusieurs éléments : chacun doit être identifié avant de déterminer ce qui a franchi la clôture. Séparer installation, formation et maintenance permet d’éviter qu’un montant global masque des prestations déjà réalisées. Cette décomposition donne aussi une piste de contrôle concrète : à chaque fraction reportée doit correspondre une obligation encore à remplir.
Enregistrer la régularisation puis l’extourne du compte 487
À la clôture, l’entreprise débite le compte de produit utilisé initialement et crédite le compte 487 « Produits constatés d’avance ». L’écriture porte sur le montant hors taxes à reporter, et non sur la totalité de la facture lorsque seule une partie concerne l’avenir.
| Opération | Compte débité | Compte crédité | Moment |
|---|---|---|---|
| PCA sur prestation de services | 706 — Prestations de services | 487 — Produits constatés d’avance | Clôture |
| PCA sur vente de marchandises | 707 — Ventes de marchandises | 487 — Produits constatés d’avance | Clôture |
| Extourne d’un PCA sur prestation | 487 — Produits constatés d’avance | 706 — Prestations de services | Ouverture de l’exercice suivant |
| Extourne d’un PCA sur marchandises | 487 — Produits constatés d’avance | 707 — Ventes de marchandises | Ouverture de l’exercice suivant |
Dans l’exemple de la prestation annuelle, l’écriture du 31 décembre N consiste à débiter le compte 706 de 5 000 euros et créditer le compte 487 de 5 000 euros. Le produit enregistré initialement diminue ainsi de la fraction non réalisée.
Au 1er janvier N+1, la contrepassation inverse cette écriture : débit du compte 487 et crédit du compte 706 pour 5 000 euros. Cette extourne réintroduit le produit dans le nouvel exercice, sans nouvelle facture ni nouvel encaissement.
Si le contrat couvre encore des exercices ultérieurs, une nouvelle régularisation reste nécessaire à la prochaine clôture. L’extourne ne dispense pas non plus de vérifier une annulation, un avoir ou une modification du calendrier contractuel.
Lire les effets sur le bilan, le résultat et la TVA
Le compte 487 figure au passif du bilan, dans les comptes de régularisation. Il traduit une obligation envers le client : l’entreprise a enregistré un produit alors qu’elle doit encore fournir le bien ou le service correspondant. Ce n’est pas nécessairement une somme à rembourser.
Au compte de résultat, le PCA diminue le produit de l’exercice initial. Dans l’exemple précédent, le chiffre d’affaires est réduit de 5 000 euros. Toutes choses égales par ailleurs, le résultat comptable diminue du même montant. L’analyse de la marge doit toutefois tenir compte du rattachement des charges correspondantes : le PCA ne régularise pas, à lui seul, les coûts.
L’écriture de PCA ne modifie pas la TVA. Elle ne comporte aucun compte de TVA et ne justifie pas une annulation de taxe collectée. L’exigibilité reste déterminée séparément selon la nature de l’opération, les encaissements et, le cas échéant, l’option pour les débits.
Les charges constatées d’avance suivent une logique symétrique, mais du côté des dépenses. Une entreprise cliente qui comptabilise une charge concernant l’exercice suivant utilise le compte 486, présenté à l’actif. Le PCA, lui, concerne le fournisseur ayant enregistré un produit trop tôt et utilise le compte 487 au passif.
Sécuriser la clôture avec un dossier justificatif exploitable
Un solde de compte 487 doit pouvoir être expliqué contrat par contrat. Un tableau de suivi simple permet de documenter le montant initial, la période couverte, la fraction réalisée, le calcul du report et l’extourne prévue.
- Recenser les factures de produits couvrant une période postérieure à la clôture.
- Vérifier les dates de livraison ou d’exécution plutôt que le seul encaissement.
- Justifier le calcul hors taxes et la méthode retenue.
- Rapprocher le tableau de suivi avec le solde du compte 487.
- Contrôler l’extourne et les éventuelles modifications du contrat.
Conservez les factures, contrats, échéanciers, bons de livraison et justificatifs d’avancement. Lorsque les montants sont significatifs, prévoyez une information adaptée dans l’annexe comptable, selon les obligations applicables à l’entreprise.
Pour des contrats pluriannuels ou des prestations difficiles à découper, l’intervention d’un expert-comptable aide surtout à valider le rattachement économique et la méthode d’évaluation. L’objectif reste simple : faire correspondre le produit présenté au travail réellement accompli à la clôture.