Fiscalité du PERP : déduire ses versements sans sous-estimer l’impôt à la sortie
Les versements sur un ancien PERP peuvent encore réduire votre revenu imposable. En contrepartie, la rente ou le capital récupéré à la retraite est généralement imposé. L’avantage fiscal à l’entrée n’est donc pas une exonération définitive. Pour décider de verser, de liquider ou de transférer votre contrat, il faut examiner ensemble votre plafond disponible, votre future imposition et les modalités de sortie.
Versements : vérifier le plafond avant de calculer l’économie d’impôt
Le plan d’épargne retraite populaire n’est plus commercialisé depuis le 1er octobre 2020. Les contrats existants peuvent néanmoins être conservés, alimentés ou transférés vers un PER. Leur fermeture à la souscription n’a pas supprimé la déduction fiscale des versements.
Estimez votre économie d’impôt avec un versement PERP
Renseignez le montant envisagé et votre tranche marginale d’imposition (TMI) pour obtenir une estimation immédiate.
Calcul : montant du versement × TMI ÷ 100. Effort net : montant du versement − économie estimée.
À noter : ce résultat est indicatif. Il ne tient pas compte du plafond disponible, d’un éventuel changement de tranche, du plafonnement de la déduction, de la situation du foyer ni des autres revenus et charges.
Un plafond personnel, partagé avec d’autres dispositifs
Les versements sont déductibles du revenu global dans la limite du plafond épargne retraite. Pour les versements effectués en 2026, le calcul repose notamment sur 10 % des revenus professionnels nets de l’année précédente, avec un plancher de 4 710 € et un maximum de 37 680 €, avant les ajustements propres à votre situation.
Ces montants ne constituent pas une enveloppe supplémentaire réservée au PERP. Certaines cotisations de retraite supplémentaire et certains versements d’entreprise réduisent le disponible. Consultez la rubrique « Plafond épargne retraite » de votre avis d’impôt et rapprochez-la de vos cotisations récentes, notamment si vous alimentez également un PER.
Les plafonds inutilisés peuvent être reportés selon les règles applicables à leur année d’origine : vérifiez les millésimes figurant sur votre avis plutôt que d’appliquer automatiquement une durée de trois ans mentionnée dans des publications anciennes. Les époux ou partenaires de Pacs imposés ensemble peuvent demander la mutualisation de leurs plafonds.
Une déduction, pas un crédit d’impôt
Un versement déductible de 3 000 € procure, à titre indicatif, une économie de 900 € dans une tranche marginale à 30 %, contre 330 € dans une tranche à 11 %. Ce calcul suppose que toute la déduction reste dans la même tranche. Un contribuable non imposable ne bénéficie pas d’une économie immédiate équivalente.
Pour déclarer, utilisez l’attestation annuelle du gestionnaire et la rubrique consacrée aux charges déductibles, en sélectionnant la ligne correspondant aux anciens produits d’épargne retraite. Ne déclarez pas le même versement à la fois comme cotisation PERP et comme versement sur un PER.
À la retraite : distinguer rente, capital et option fiscale
Le PERP est principalement conçu pour servir une rente viagère. La récupération en capital relève de possibilités encadrées, et non d’un libre choix général comme sur le PER pour les versements volontaires.
| Modalité | Condition principale | Impôt sur le revenu |
|---|---|---|
| Rente viagère | Sortie habituelle du PERP | Régime des pensions et retraites |
| Sortie mixte | Capital limité à 20 % si le contrat le prévoit ; solde de 80 % en rente | Traitement distinct du capital et de la rente |
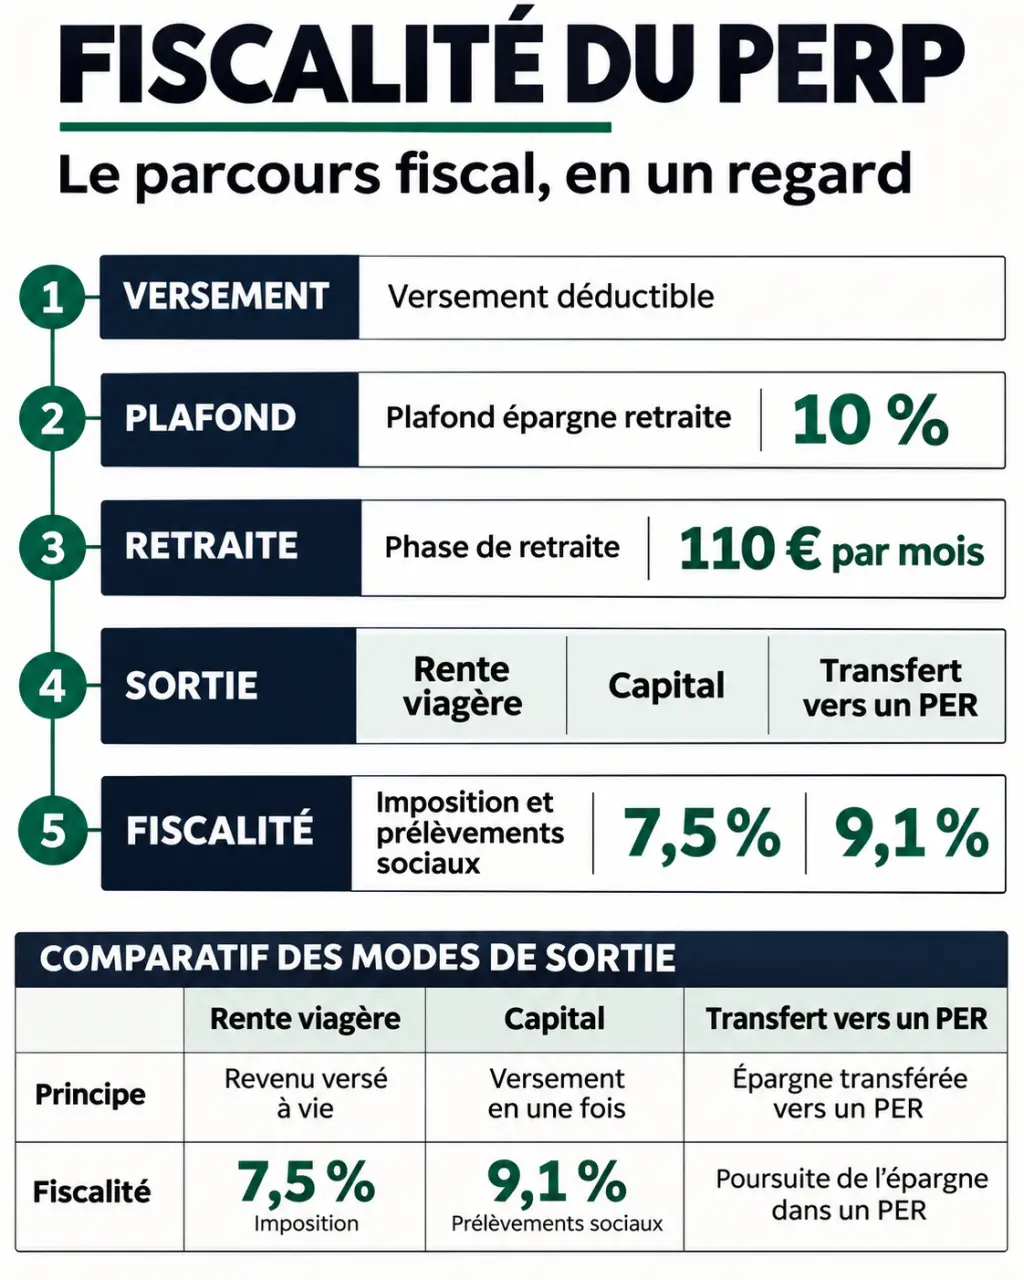
| Capital pour faible rente | Rente mensuelle ne dépassant pas 110 €, avec accord requis | Barème ou option à 7,5 % sous conditions |
| Capital pour première résidence principale | Conditions spécifiques à la liquidation de la retraite | Capital imposable, avec option éventuelle |
La rente est imposée comme une pension
La rente entre dans la catégorie des pensions et retraites, avec l’abattement de 10 %, soumis à un minimum et à un plafond propres au foyer. Ainsi, une rente annuelle de 10 000 € donne une base de 9 000 € si l’abattement s’applique intégralement. Vérifiez le montant prérempli à partir du relevé fiscal de l’assureur.
Le prélèvement de 7,5 % n’est pas automatique
Le capital est en principe soumis au barème progressif. Une option expresse permet, sous conditions, un prélèvement libératoire de 7,5 % après abattement de 10 %. Le versement doit notamment être non fractionné et les cotisations doivent avoir été déductibles pendant la constitution des droits. Ce taux ne comprend pas les prélèvements sociaux éventuels.
Le seuil de faible rente actuellement présenté par Service-Public et economie.gouv.fr est de 110 € par mois. Le seuil de 100 € encore visible dans certaines publications correspond à une référence antérieure. Demandez au gestionnaire une proposition écrite avant d’engager la liquidation.
Prélèvements sociaux : raisonner en montant réellement disponible
Une rente PERP supporte les prélèvements sociaux applicables aux revenus de remplacement. Au taux plein, ils atteignent 9,1 % : 8,3 % de CSG, 0,5 % de CRDS et 0,3 % de CASA. Une exonération ou des taux réduits peuvent s’appliquer selon le revenu fiscal de référence, les parts fiscales et la situation du bénéficiaire.
PERP : comprendre l’imposition de la rente à la retraite · Découvrez les règles fiscales et les prélèvements sociaux applicables aux revenus issus d’un plan d’épargne retraite populaire.
Pour un capital, faites confirmer le traitement social de la prestation par l’assureur. Il ne faut ni appliquer automatiquement le prélèvement forfaitaire des placements financiers à toute la somme, ni considérer l’option fiscale à 7,5 % comme un coût global.
Votre PERP évolue dans une orbite patrimoniale : pensions obligatoires, revenus locatifs et autres retraits influencent l’impôt réellement déclenché par sa liquidation. Un capital encaissé l’année d’un revenu exceptionnel peut coûter davantage qu’attendu au barème. Comparez donc deux simulations du foyer, avec et sans cette sortie, plutôt qu’un taux isolé affiché sur le contrat.
Avant la retraite : des déblocages limités à des situations précises
Un besoin de trésorerie ordinaire ne suffit pas à récupérer un PERP. Les principaux événements ouvrant une possibilité de rachat anticipé sont :
- l’expiration des droits aux allocations chômage, ainsi que certaines situations assimilées prévues par les textes ;
- la cessation d’une activité non salariée à la suite d’une liquidation judiciaire ;
- une invalidité répondant aux conditions légales ;
- le décès du conjoint ou du partenaire de Pacs ;
- une situation de surendettement, dans le cadre de la procédure prévue.
Le capital débloqué pour un événement exceptionnel éligible est exonéré d’impôt sur le revenu. Faites préciser le traitement social applicable et les justificatifs exigés. Pour les demandes soumises au délai de deux ans après connaissance de l’événement, n’attendez pas pour saisir l’organisme gestionnaire.
Un autre dispositif concerne les contrats d’une valeur inférieure à 2 000 €, sous conditions de ressources. Il exige notamment quatre ans d’ancienneté pour certains contrats à versements programmés, ou quatre ans sans versement pour les contrats à versements libres. Ce rachat ne doit pas être assimilé automatiquement à l’exonération des accidents de la vie.
Enfin, l’acquisition d’une première résidence principale peut permettre une sortie en capital à la retraite, sous conditions de propriété antérieure. Ce n’est pas un droit général de déblocage immobilier pendant la phase d’épargne.
Conserver ou transférer : comparer les droits, pas seulement la souplesse
Le transfert vers un PER n’entraîne pas, à lui seul, d’imposition ni de nouvelle déduction. Il offre davantage de liberté de sortie, mais les sommes transférées suivent ensuite les règles du PER. Pour des versements déduits, une sortie en capital distingue notamment les versements imposables au barème et les gains soumis à leur fiscalité propre.
Les frais de transfert d’un PERP sont plafonnés à 5 % de l’épargne transférée et deviennent nuls après dix ans. Avant de signer, demandez :
- la valeur transférable et les frais effectivement retenus ;
- une estimation de rente et les garanties anciennes qui seraient perdues ;
- les frais de gestion du PER d’accueil et ses supports ;
- une comparaison fiscale des sorties envisagées, à montant identique.
Conserver peut être pertinent si le contrat possède des garanties avantageuses. Transférer peut mieux répondre à un besoin de capital ou de souplesse. La décision doit reposer sur une simulation nette d’impôts et de frais, accompagnée d’une confirmation écrite des conditions par les gestionnaires.